 https://xanderia.com/wp-content/uploads/2026/09/Emergency-Fund-or-SInking-Fund-Bm.jpeg
423
1024
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2026-09-30 02:47:132026-09-30 02:50:31Dana Kecemasan vs Sinking Fund: Ramai Masih Keliru — Simpanan Mana Untuk Apa?
Kereta tiba-tiba rosak dan perlu RM1,000 untuk dibaiki.
Dalam masa yang sama, anda tahu road tax dan insurans kereta perlu diperbaharui dua bulan lagi — juga sekitar RM1,000.
Kedua-duanya memerlukan wang. Tetapi adakah kedua-duanya patut menggunakan simpanan yang sama?
Sebenarnya, tidak.
Di sinilah pentingnya memahami perbezaan antara Dana Kecemasan dan Sinking Fund becomes important.
Ramai antara kita memang menyimpan, tetapi semua wang simpanan diletakkan dalam satu tempat. Apabila tiba musim perayaan, servis kereta, yuran sekolah atau insurans tahunan, duit itu mula digunakan.
Kemudian apabila berlaku kecemasan sebenar, simpanan yang ada sudah berkurangan.
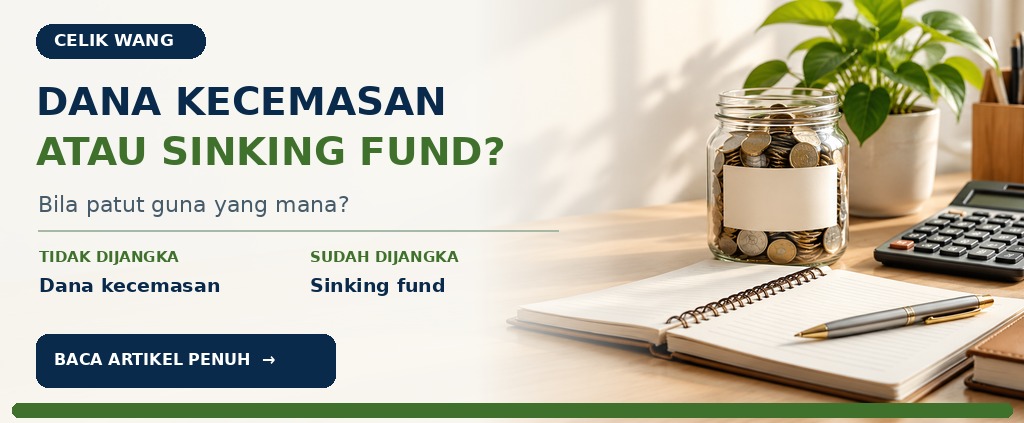
Dana Kecemasan: Untuk Perkara Yang Kita Tak Jangka
Dana Kecemasan ialah wang yang disimpan khusus untuk situasi yang berlaku secara tiba-tiba dan memerlukan tindakan segera.
Contohnya:
- Kereta rosak secara mengejut
- Kehilangan pekerjaan atau pendapatan
- Pembaikan rumah yang tidak dijangka
- Keperluan keluarga yang mendesak
Mudah kata, Dana Kecemasan ialah “payung” kewangan kita apabila sesuatu yang tidak dirancang berlaku.
Sebab itu duit ini sebaiknya tidak digunakan untuk bercuti, membeli telefon baharu atau perbelanjaan tahunan yang sebenarnya sudah boleh dijangka.
Sinking Fund: Untuk Perkara Yang Kita Tahu Akan Datang
Istilah Sinking Fund mungkin kedengaran sedikit teknikal, tetapi konsepnya sangat mudah.
Ia ialah simpanan yang dikumpulkan sedikit demi sedikit untuk perbelanjaan tertentu pada masa hadapan..
Contohnya, anda tahu insurans dan road tax kereta berjumlah RM1,200 setahun.
Daripada mencari RM1,200 sekaligus apabila tiba masanya, anda boleh menyimpan:
RM1,200 ÷ 12 bulan = RM100 sebulan
RM100 itu dimasukkan ke dalam Sinking Fund khas untuk kereta.
Konsep yang sama boleh digunakan untuk:
- Persiapan sekolah anak
- Hari Raya atau perayaan
- Balik kampung
- Servis kereta
- Percutian keluarga
- Takaful atau insurans tahunan
Perbelanjaan ini mungkin terasa seperti “kecemasan” apabila tiba waktunya. Tetapi sebenarnya, kita sudah tahu ia akan berlaku.
Bezanya hanyalah sama ada kita bersedia atau tidak.
Jadi, Mana Satu Perlu Didahulukan?
Kalau belum mempunyai kedua-duanya, tidak perlu tunggu sehingga ada lebihan wang yang banyak.
Mulakan kecil.
Contohnya, jika mampu menyimpan RM200 sebulan:
RM120 → Dana Kecemasan
RM80 → Sinking Fund
Apabila kedudukan kewangan semakin stabil, jumlah tersebut boleh ditingkatkan secara berperingkat.
Anda juga tidak semestinya perlu membuka banyak akaun bank. Jika aplikasi bank mempunyai fungsi seperti Goal, Pocket atau Tabung, anda boleh mengasingkan wang mengikut tujuan.
Yang penting, anda tahu duit mana boleh digunakan dan duit mana tidak patut disentuh.
Cuba Tanya Diri Sebelum Guna Simpanan
Sebelum mengambil duit daripada Dana Kecemasan, tanya:
“Adakah perkara ini benar-benar tidak dijangka?”
Kalau road tax tamat setiap tahun, itu bukan kecemasan.
Kalau Hari Raya datang setiap tahun, itu juga bukan kecemasan.
Kalau anda sudah tahu tayar kereta perlu ditukar beberapa bulan lagi, mula bina Sinking Fund dari sekarang.
Semakin banyak perbelanjaan yang kita boleh jangka dan rancang lebih awal, semakin kurang kemungkinan kita perlu mengganggu Dana Kecemasan.
Jadi, ingat satu perkara mudah:
Dana Kecemasan adalah untuk perkara yang kita TAK TAHU akan berlaku.
Sinking Fund adalah untuk perkara yang kita TAHU akan berlaku.
Kedua-duanya adalah simpanan, tetapi mempunyai tugas yang berbeza.
Apabila setiap ringgit mempunyai tujuan, kita bukan sekadar “ada simpanan” — kita sebenarnya sedang membina kewangan yang lebih bersedia, teratur dan tenang.
https://xanderia.com/wp-content/uploads/2026/09/Emergency-Fund-or-SInking-Fund-Bm.jpeg
423
1024
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2026-09-30 02:47:132026-09-30 02:50:31Dana Kecemasan vs Sinking Fund: Ramai Masih Keliru — Simpanan Mana Untuk Apa? https://xanderia.com/wp-content/uploads/2026/08/WhatsApp-Image-2026-08-18-at-15.12.43-Eng.jpeg
660
1600
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2026-08-18 08:10:212026-08-18 08:10:21PayLater, Kad Kredit atau Pembiayaan Peribadi: Mana Satu Pilihan Anda?
 https://xanderia.com/wp-content/uploads/2026/08/IMG-20260814-WA0191-e1787021591326.jpg
1442
2112
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2026-08-18 02:54:102026-08-18 03:50:39Perhimpunan Penjawat Awam dan Pelancaran Kibar Jalur Gemilang Peringkat Negeri Sembilan 2026
 https://xanderia.com/wp-content/uploads/2026/07/ChatGPT-Image-Jul-29-2026-04_10_27-PM-1.png
807
1949
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2026-07-31 08:37:152026-07-31 09:17:26Literasi Kewangan: Mengapa Dana Kecemasan Perlu Menjadi Keutamaan Sebelum Membuat Pembiayaan
 https://xanderia.com/wp-content/uploads/2026/03/WhatsApp-Image-2026-03-10-at-4.04.43-PM.jpeg
960
1280
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2026-03-14 08:58:582026-06-15 03:28:41Kembara Prihatin Negeri Sembilan: Xanderia Menyantuni Penjawat Awam Sempena Bulan Ramadhan
 https://xanderia.com/wp-content/uploads/2025/07/woman-working-late-project-scaled.jpg
1707
2560
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2025-07-22 01:32:582025-07-22 01:32:58Realiti Wang di Malaysia: 7 daripada 10 Dewasa Terlalu Hampir Dengan Masalah Kewangan—Apa Yang Anda Boleh Buat Sekarang
 https://xanderia.com/wp-content/uploads/2025/06/fantasy-scene-wealth-scaled.jpg
1707
2560
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2025-06-24 09:26:402025-06-24 09:32:54Hati-Hati! Jenis-Jenis Skim Cepat Kaya Yang Sasar Penjawat Awam
 https://xanderia.com/wp-content/uploads/2025/06/young-man-delivering-package-customer-home-delivery-scaled.jpg
1707
2560
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2025-06-18 09:03:352025-06-18 09:03:35Semakin Ramai Rakyat Malaysia Terpedaya dengan Penipuan Bungkusan: Jangan Bayar untuk Barang yang Tak Pernah Anda Tempah
 https://xanderia.com/wp-content/uploads/2025/05/3d-cartoon-portrait-person-practicing-law-related-profession-scaled.jpg
1435
2560
Haryth Singularity
https://xanderia.com/wp-content/uploads/2025/12/Xanderia-NewLogo-300x300.png
Haryth Singularity2025-05-20 04:09:102025-05-20 04:10:10Kewangan Teratur, Hidup Lebih Tenang: Panduan Literasi Kewangan untuk Penjawat Awam